सभी को नमस्कार, जैसा की हम सब जानते है हमारे देश में आजकल ऋण इतने प्रकार के हो गये है की हर कोई ऋण लेकर ही अपने कार्य को अंजाम देने के बारें में सोचने लगा है. क्योंकि किसी भी काम के लिए आप सोचते है तो आपको पता चल जाता है की इस काम के लिए ऋण भी तो मिल सकता है. यहाँ तक की हमारे देश में घुमने, शादी करने ऐसे कामों के लिए भी फाइनेंस कम्पनियां ऋण प्रदान करने लगी है.
अब जब हर जरूरत के काम के लिए ऋण प्रदान किया जात है तो आपको पता ही है सभी को ऋण लेकर ही काम करना अच्छा लगता है. क्योंकि ये एक ऐसा काम है जो फ़िलहाल पैसे ना होते हुए भी पूरा किया जाता है. अब जब उधार से काम करोगे तो ये भी सम्भव है की आप बिना पैसे की कमी के खूब खर्चा भी करोगे. मुश्किल तो तब हो जाती है जब इस लिए हुए ऋण को आपको वापस चुकाना होता है.
और फिर जब आप अपनी नजर जेब की तरफ घुमाते है तो आपका जेब खाली नजर आता है. अब जब आपका जेब खाली है तो ज़रूरी नही है की आप ही से ही ऋण की वसूली की जाए. क्योंकि आपको पता हो तो आपने जब ऋण लिया था तो बैंक द्वारा आपके मित्र या किसी परिचित के भी कागजात मांगे गये थे. बस यहीं से वो आपके लिए गये ऋण का गारंटर बन गया था.
और अब ऋण आप न चूका रहे हो तो मुश्किल आपके गारंटर पर भी आ चुकी है. क्योंकि उसने आपकी बैंक को एक ऐसी जिम्मेदारी थी की जिसकी वजह से अब उसे भी अपनी गाढ़ी कमाई आपके ऋण को चुकाने के लिए पानी की तरह बहानी पड़ेगी.
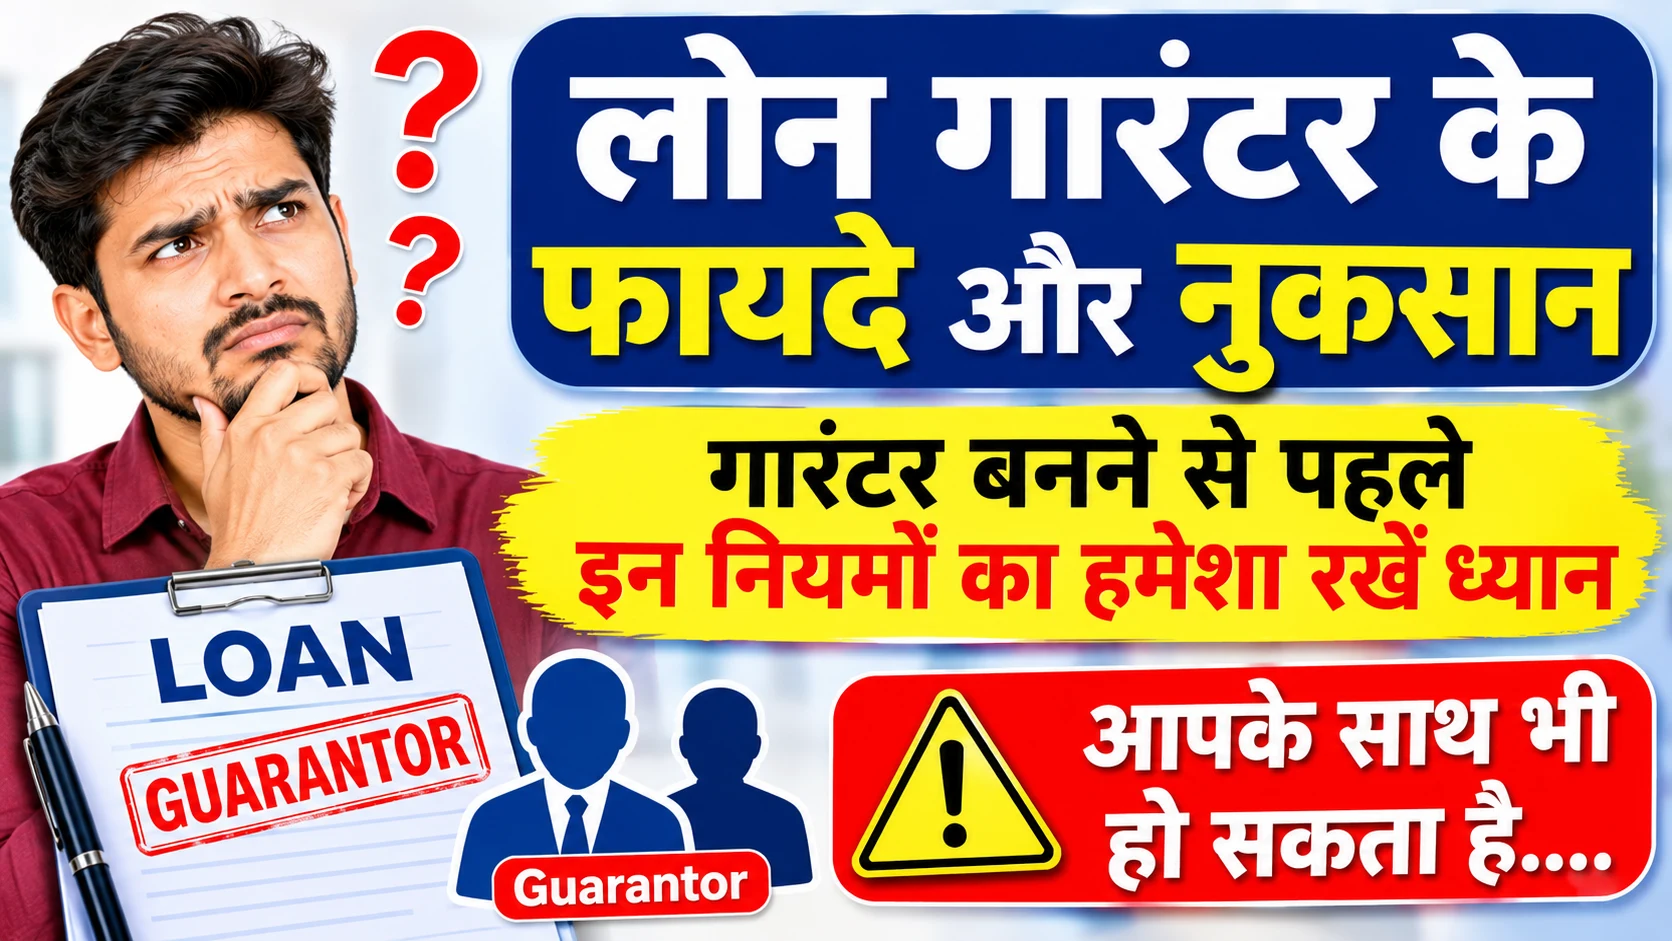
इसलिए दोस्तों इस लेख के माध्यम से हम आपको लोन का गारंटर क्या होता, इसके क्या नियम (rules for loan guarantor) होते है और जब आप लोन के गारंटर बनते है तो आपको क्या फायदे और नुकसान हो सकते है. इन सभी विषयों पर विस्तार से चर्चा करने वाले है. इस लेख को पूरा पढने के बाद आपको खुद ब खुद पता चल जाएगा की आपको भविष्य में ऐसी जिम्मेदारी लेनी चाहिए या नही.
Guarantor meaning in hindi-
दोस्तों वैसे तो गारंटर कई टाइप के होते है उदाहरण के तौर पर आप बाजार में देखते होंगे हर कोई अपने मुंह पर “मैं लेता हूँ गारंटी” जैसा शब्द बोलता रहता है. क्योंकि ये सब हमारे देश में आम है. लेकिन सच पूछो तो जब आप किसी दोस्त या परिचित को लोन दिलवाने के लिए बैंक द्वारा आपको गारंटर बनाया जाता है तब आपको असल में गारंटर समझा जाता है.
क्योंकि ये जो गारंटी होती है उसमे आपने खुद से चाहकर बैंक में हस्ताक्षर किए थे. ताकि आपके दोस्त या रिश्तेदार को ऋण मिल सके. और वो भी आपने इसके नियम बिना पढ़ें ही इस पर हस्ताक्षर कर दिए. जिसकी वजह से अगर भविष्य में आपका दोस्त या रिश्तेदार इस ऋण को चुकाने में असमर्थ होता है तो इस लोन को चुकाने की जिम्मेदारी अब असल मायनों में आप पर आ जाती है. जिसकी वजह से आप अब असल मायनों में गारंटर कहलाओगे.
और ये एक क़ानूनी प्रक्रिया है इस जिम्मेदारी से आप पल्ला नही झाड़ सकते है. क्योंकि जब आप गारंटर बनते है तो बैंक आपको इस गारंटी से बाहर निकलने का कोई मौका नही देता है जब तक की आपके दोस्त या रिश्तेदार द्वारा लिया गया ऋण पूरा चुकता नही होता है. इसलिए आए दिन अपने मुंह से “मैं लेता हूँ गारंटी” वाला शब्द बोलना बंद कीजिए और इसके नियमों पर ध्यान दीजिए.
लोन गारंटर बनने के फायदे और नुकसान-
आपको बता दे की जब कोई व्यक्ति बैंक या फाइनेंस कंपनी से लोन लेता है, तो कई बार बैंक उससे एक गारंटर (Guarantor) की मांग करता है. फिर चाहे वह कोई सिक्योर लोन हो या कोई अन्य लोन हो. क्योंकि बैंक को हमेशा लोन देने से ज्यादा चुकाने वाले व्यक्ति की चिंता रहती है. इसलिए किसी व्यक्ति के लोन का गारंटर बनना एक बड़ी आर्थिक और कानूनी जिम्मेदारी है. हालाँकि इसके कुछ फायदे जरूर हैं, लेकिन नुकसान भी गंभीर हो सकते हैं:
गारंटर के साथ ऋण के फायदे-
क्रेडिट स्कोर में सुधार: जब आप किसी रिश्तेदार या परिचित के लोन के गारंटर बनते है तब मान लो की लोन लेने वाला अपने लोन को टाइम टू टाइम जमा करवा रहा है तब आपका भी साथ में क्रेडिट स्कोर बढ़ता है. क्योंकि आप इस लोन के जिम्मेदार जो माने जाते है. इसलिए आपको भी भविष्य में बैंक ऋण देने में कतराते नही है.
परिचित की मदद: हमारे देश में अगर एक रिपोर्ट उठाकर देखें तो लगभग 60% गारंटर तो ऐसे है जो अपने रिश्तेदार को ऋण दिलवाते है. क्योंकि मुश्किल में रिश्तेदार ही काम आते है. इसलिए अगर लोन लेने वाला समय पर अपने लोन को जमा करवा रहा है तो इससे आपके रिश्तेदार की काफी मदद हो जाती है. क्योंकि हर कोई किसी के लोन की जिम्मेदारी नही उठाना चाहता और एक आप है की खतरे जानते हुए भी अपने परिचित की इतनी मदद कर दिए.
सामाजिक जिम्मेदारी: ये एक अहम् पहलु है क्योंकि वित्तीय समझ भी एक सामाजिक जिम्मेदारी है लेकिन अगर आप किसी के रिश्तेदार नही है तो अगर ऋण लेने वाला व्यक्ति आपको ठीक लगता है तब आप उसके ऋण के गारंटर बन सकते है. लेकिन जरूरी है की पहले आप ऋण लेने वाले व्यक्ति की आय के स्त्रोत को समझें इसके बाद ही किसी के ऋण के गारंटर बने.
गारंटर के साथ ऋण के नुकसान-
लोन चुकाने की जिम्मेदारी: ये एक अहम् पार्ट है क्योंकि जब आपके द्वारा ली गयी गारंटी के आधार पर आप किसी परिचित को लोन दिलवाते है और मान लो की वो व्यक्ति अब ऋण भरने के काबिल नही है तो पहले 6 महीने तक तो सिर्फ ऋण लेने वाले को ही कॉल या मेसेज करके बताया जाएगा. लेकिन इसके बाद ये ऋण चुकाने की जिम्मेदारी आप पर पड़ जाती है. जिसकी वजह से आप अब बिना कोई लोन लिए ही दुसरे का ऋण अपने पैसे से भर रहे होते है.
भविष्य में लोन मिलना मुश्किल: अगर आपने किसी भी दोस्त या परिचित के ऋण की गारंटी ली है और मान लो की वो व्यक्ति समय पर अपनी EMI को नही चुकाता है तो बैंक इस रिपोर्ट को आपके क्रेडिट स्कोर पर भी नेगेटिव दिखाता है. ऐसा इसलिए क्योंकि आप पर भी इस ऋण को चुकाने की जिम्मेदारी है. जिसके बाद जब आप खुद के लिए किसी दिन बैंक में लोन लेने के लिए जाते है तो बैंक आपको ऋण देने के लिए साफ़-साफ़ शब्दों में मना कर देता है.
क़ानूनी करवाई का सामना: अगर आप समझते है की ये सिर्फ एक लोन के दस्तावेज पर हस्ताक्षर करने तक की ही जिम्मेदारी है तो आप सरासर गलत है. क्योंकि जब 6 महीने तक किसी ऋण को जमा नही करवाया जाता है तो बैंक आपके दोस्त या रिश्तेदार के ऋण को NPA में डाल देता है. जिसके बाद से लोन को चुकाने के लिए क़ानूनी प्रक्रिया शुरू हो जाती है. और यह तब तक नही रूकती है जब तक आप और आपका दोस्त जिसने ऋण लिया था दोनों इस ऋण को पूरा जमा नही करवा देते है. इसलिए ऋण न चुकाने पर आप दोनों पर क़ानूनी करवाई हो सकती है.
गारंटर के साथ ऋण की सावधानियां-
कई-कई बार हम ऐसी मुसीबत में फंस जाते है की कोई लोन लेने वाला व्यक्ति हमारे पास गारंटी देने के लिए गिडगिडाने लग जाता है. और फिर अंत में हम भी बिना कुछ सोचे समझे उसकी मदद को तैयार हो जाते है. लेकिन दोस्तों अगर आप किसी को ऋण दिलवाने के लिए तैयार हो चुके है तो पहले इन मुख्य तथ्यों पर भी नजर डाल लो जो निम्नलिखित है. क्योंकि अगर आप ये सब तथ्य चेक कर लोगे तो आपको जीवन में कभी भी पछताना नही पड़ेगा:
ऋण लेने वाले की मौजूदा आर्थिक स्थिति समझे: जब आप किसी के ऋण के गारंटर बन रहे है तो पहले ये समझ ले की वह व्यक्ति जो ऋण ले रहा है वो फ़िलहाल किस कंडीशन में है. क्योंकि अगर उसकी आर्थिक स्थिति फ़िलहाल ठीक है तो आप इसके लिए तैयार हो सकते है.
आय का स्रोत जाने: जिसके गारंटर बन रहे है उसकी पहले आप आय को जांचे की वह व्यक्ति महीने का कितना कमाता है. और उसकी प्रतिमाह कहाँ-कहाँ से आय प्राप्त होती है. अगर आपको सबकुछ ठीक लगे तभी गारंटर बनने के लिए तैयार हो.
अपनी आय पर भी गौर करें: इस बात का आप हमेशा ध्यान रखना की जब आप किसी परिचित को ऋण दिलवा रहे है तो मान लो वो भविष्य में किसी आर्थिक संकट में फंस जाएगा तब आप इस ऋण को भर सकते है या नही. इसलिए ऋण की कुल रकम को जानकर अपनी आय पर भी गौर करना अतिआवश्यक है.
बैंक गारंटी की शर्तें समझें: कई-कई बार हम देखते है की बैंक तब तक आपका पीछा नही छोड़ता है जब तक आप गारंटी लिए हुए ऋण का पूर्ण भुगतान नही कर देते है. इसलिए कई बैंक ये बात भी ऑफर करते है की अगर आप चाहे तो बीच में ही किसी दुसरे गारंटर को अपनी जगह जोड़ सकते है. लेकिन कई बैंक ये सब नही करते है. इसलिए पहले सभी शर्ते समझें बाद में ही गारंटर बनने के दस्तावेजों पर अपने हस्ताक्षर करें.
क्या कोई गारंटर अपनी गारंटी वापस ले सकता है?
दोस्तों ये एक अहम् सवाल होता है और जब से आप किसी के ऋण की गारंटी लिए हुए होते है तभी से आपके मन में भी एक डर सा छाने लग जाता है. और आप सोचने लगते है की कब ये ऋण पूरा होगा और कब आपका पीछा छुटेगा. हालाँकि हम सवाल पर नजर डालें तो कोई गारंटर अपनी गारंटी वापस तभी ले सकता है जब:
- आपने जिसकी गारंटी ली है उसने पूरा लोन चूका दिया हो.
- आपकी जगह आप किसी गारंटर को नियुक्त कर सकते है, लेकिन इसमें बैंक की सहमती जरूरी है.
- आप बची हुई किश्ते खुद की तरफ से जमा करवा दे तब आप गारंटर के रूप से बाहर निकल सकते है.
- और अगर आप बैंक को कोई अन्य स्वीकार्य सिक्योरिटी दे-दे जो बैंक को मान्य हो तब भी आप गारंटी से बाहर निकल सकते है.
निष्कर्ष-
तो दोस्तों ये थी लोन के गारंटर बनने की समस्त सुचना जिसमे आपने विस्तार से Rules for loan guarantor के रूप में जाना. इसलिए अगर आपको भविष्य में कभी भी किसी के लोन का गारंटर बनने को कहा जाए तो पहले आप जिसकी गारंटी ले रहे हो उसकी आर्थिक स्थिति और आय के स्रोत के बारे में जरूर जान लीजिए. ताकि आपको कभी भी किसी क़ानूनी करवाई का सामना न करना पड़े. समझदार बनिए और कम से कम जागरूक तो बनिए.