नमस्कार सभी को, किसान मित्रों हमारे देश में किसान क्रेडिट कार्ड (KCC) ही एक ऐसा ऋण है जिसकी वजह से किसान को अभी तक कुछ हद तक आर्थिक तंगी का अहसास नही होने दिया जा रहा है. बाकी तो हम सब ने देखा है की ऐसा कोई सगा नही जिसने किसान को ठगा नही. ऐसा हम इसलिए कह रहे है की आज के समय में हमारे देश में अन्नदाता की जो हालत हो रखी है वो काफी दयनीय है.
और दुःख तो तब होता है जब कोई मुफ्त में बैठा-बैठा ही करोड़पति बन जाता है. तथा एक तरफ किसान है जो दिन रात मेहनत करते हुए भी अपनी हालात को सुधार नही पा रहा है. इसके कई कारण हो सकते है. जिनमे प्राकृतिक आपदा, समय पर धान न बिकना, कम उपज होना, सुखा पड़ जाना उपरोक्त सभी कारण किसान को आज तक आजादी के 80 बरस के बाद भी हालात नही सुधार पाए.
हालाँकि ऐसा नही है की सरकारें इन पर काम नही कर रही है. आपको बता दे की देश की सरकार भी किसान की आर्थिक स्थिति को उभारने के लिए अपनी तरफ से भरपूर प्रयास कर रही है. उदाहरण के लिए पिछले कुछ समय से किसानों के लिए फसल बिमा योजना शुरू हुई थी. जिसकी वजह से प्राकृतिक आपदा जैसी समस्याओं का समाधान तो मिल गया है. लेकिन अभी भी बहुत सारे मुद्दे है जिनकी वजह से किसान की हालात दिन ब दिन खराब होती जा रही है.
अब जैसा की हमने बताया किसान क्रेडिट कार्ड (KCC) एक ऐसा ऋण है जिसे किसान किसान लेकर अपनी फसल की जरूरतों को कुछ हद तक पूरा कर सकता है. या फिर यूँ कहें की किसान क्रेडिट कार्ड से किसान नवाचार को बढ़ावा दे सकता है. लेकिन जानकारी के अभाव के चलते कई किसान ऐसे भी है जो किसी महाजन से बहुत ब्याज पर पैसे उठा लेते है. और फिर उन पैसे का ब्याज चुकाते-चुकाते ही उनकी जिन्दगी निकल जाती है.
इसलिए इस लेख के माध्यम से हम आपको किसान क्रेडिट कार्ड (KCC) के बारें में आपको वो जरूरी जानकारी बतायेंगे जिसे समझकर आप भी किसान है तो इस योजना का लाभ जरूर उठाये. क्योंकि KCC ऋण पर आपको एक तो ब्याज कम लगता है. उल्टा अगर किसी क्षेत्र में आपदा आती है तो सरकार इस पर छुट भी दे देती है. जिसकी वजह से किसान को ज्यादा परेशान नही होना पड़ता और किसी सूदखोर के चक्कर में नही पड़ता पड़ता है.
किसान क्रेडिट कार्ड योजना कब शुरू हुई?
सबसे पहले आपको बता दे की यह योजना 1998 में शुरू की गई थी. इस समय पर जब सरकार को लगा की अब देश के ज्यादातर किसान सूदखोरों के चक्कर में पड़ रहे है. तब जाकर किसानों को आर्थिक बल देने के उद्देश्य से इस योजना को लागू किया गया था. जिसके बाद से देश के अधिकतर किसानों ने अब तक इस योजना का लाभ उठाकर नवाचार को बढ़ावा दिया है.
क्योंकि इस योजना के माध्यम से आप सरकारी या प्राइवेट दोनों टाइप के बैंक से ऋण ले सकते है. इसलिए जब वर्ष 1998 में शुरुआत के बाद सरकार को किसान की हालात में कुछ सुधार देखने को मिला तब जाकर वर्ष 2004 में इस योजना का विस्तार कर इसमें पशुपालन, मत्स्य पालन और गैर-कृषि गतिविधियों से जुड़ी ऋण आवश्यकताओं को भी शामिल कर दिया गया.
किसान क्रेडिट कार्ड के फायदे-
दोस्तों किसान किसान क्रेडिट कार्ड के बहुत से ऐसे फायदे है जिनके बारें में आज तक कई किसान अनजान है. क्योंकि अभी तक भी बहुत से ऐसे किसान है जो सूदखोरों के चक्कर में ही पड़े रहते है. इसलिए जब वह इन निम्नलिखित फायदों को जानेंगे तो खुद ब खुद इस योजना का फायदा उठाने के लिए मजबूर हो जायेंगे:
कम ब्याज पर ऋण-
आपको बता दे की आमतौर पर किसानों को अधिकतम 7% वार्षिक दर (kcc loan interest rate) पर ऋण प्रदान किया जाता है. जो की अब तक का सबसे सस्ता ऋण माना जाता है. और इसी वजह से दिन ब दिन किसान क्रेडिट कार्ड लेने वाले ग्राहक बढ़ते जा रहे है. हालाँकि इसकी एक लिमिट सेट है.
उदाहण के तौर पर अगर आप किसी सरकारी बैंक से 3 लाख रु. तक का ऋण लेते है तो बैंक आपसे 7% वार्षिक दर से भुगतान लेता है. इसके अलावा अगर आपकी लिमिट 3 लाख से ऊपर हो जाती है तब आपकी ब्याज दर भी बढ़ जाती है. इसलिए ध्यान रखें की कभी भी इसे 3 लाख रु. से अधिक न होने दे. अगर ऐसा होता है तो आपको ये ऋण भी महंगा लगने लग जाता है.
ब्याज में छुट-
ये एक अहम् पहलु है क्योंकि अगर आप अपने किसान क्रेडिट कार्ड के ऋण को समय पर चुकती करवा देते है तब नए फाइनेंसियल वर्ष में आपको 3% ब्याज में छुट देखने को मिल जाती है. जिसके बाद आपका ये कुल ऋण 4% वार्षिक दर (kcc loan interest rate) का ही रह जाता है. लेकिन यहाँ पर जरूरी बात ये है की आपको इसके लिए समय पर अपने ऋण को जमा करवाना पड़ता है.
बिना गारंटी लोन-
दोस्तों KCC लोन की सबसे बड़ी खासियत यहीं है की ये लोन आपको किसी भी चीज को बिना गिरवी रखे मिल जाता है. हालाँकि इसमें आपसे जमीन के कागज तो लिए जाते है. लेकिन इसके बदले में जब आप इसे चुकाने में असमर्थ होते है तो आपकी कुर्की नही जाती है. उल्टा सरकार जब ऐसे मामले बढ़ते है तो इन ऋणों को NPA कर देती है. और इससे किसान को कुछ हद तक फायदा मिल जाता है.
लेकिन इसके बाद दोस्तों किसान को किसी तरह का कोई ऋण आगे चलकर नही मिल पाता है. इसलिए ध्यान रखें की कभी इस ऋण को Sattelment करवाने से बचें. वरना ये रिकॉर्ड आपके सिबिल पर हमेशा के लिए छप जाएगा. और फिर आपको भविष्य में जब ऋण की जरूरत होगी तब आपको परेशानी भुगतनी पड़ सकती है.
फसल बीमा से सुरक्षा-
जब से केंद्र सरकार ने PM फसल बीमा योजना शुरू की है तब से सच कहें तो बहुत से ऐसे किसान है जिनकी आर्थिक स्थिति में बेहद सुधार हुआ है. क्योंकि हम देखते है हर वर्ष किसान के लिए कोई न कोई आपदा जरूर आ ही जाती है. उदाहरण के तौर पर इस वर्ष अल-नीनो जैसी आपदा आई थी. जिसकी वजह से बहुत से किसानों की फसल चौपट हो गयी.
लेकिन जिन किसानों ने KCC ऋण ले रखा था वो डरे नही और उन्होंने अपनी फसल का कवर करवाया था इसलिए फसल खराबे की रिपोर्ट फसल बीमा कम्पनी को कर डाली. जिसकी वजह से अब उन्हें फसल खराबे का भुगतान किया जा रहा है. कुल मिलाकर देखें तो दोस्तों फसल बिमा योजना भी किसी वरदान से कम नही है. इसलिए आप भी अपनी फसल का बीमा बैंक में जाकर हर बार करवाइए.
केवल ब्याज जमा करवा सकते है-
कई लोग इस बात से डरते है की जब 6 महीने बाद KCC ऋण को जमा करवाएंगे तो जो मूलधन लिया था वो और साथ में ब्याज दोनों को जमा करवाना पड़ता है. लेकिन आपको बता दे की आप जब बैंक में जाते है तो बैंक वालों को भी किसान की हालात का पूरा पता होता है इसलिए वो खुद से ही पूरा ऋण जमा करने का चेक लगाकर आपसे केवल ब्याज-ब्याज लेते है. और तुरंत आपके KCC ऋण को नया बना देते है.
हालाँकि इसमें कोई फर्जीवाड़ा नही है. क्योंकि पता सबको है किसान की हालात का बस सबको मजे लेने है. इसलिए आप इस बात से ना डरें की आपसे पूरा भुगतान करवाया जाएगा. केवल ब्याज जमा करवाकर आप अपना काम निकलवा सकते है.
1 बीघा जमीन पर कितना लोन मिलता है kcc?
दोस्तों बहुत से किसान मित्रों का यहीं एक अहम् सवाल रहता है. लेकिन आपको बता दे की इसकी कोई फिक्स लिमिट नही होती है. ऐसा हम इसलिए कह रहे है क्योंकि हर जगह की जमीन की DLC रेट अलग-अलग होती है. और इसी वजह से 1 बीघा जमीन पर आपको कहीं पर kcc loan limit बढ़ी हुई देखने को मिल सकती है. तो कहीं पर बहुत कम लिमिट देखने को मिल सकती है.
अब जो DLC रेट बढाने का काम है वो सरकार का होता है. इसमें बैंक का कोई रोल नही होता है. इसलिए बैंक तो आपको जितना अधिकतम भुगतान किया जा सके उसके लिए तैयार रहता है. इसके अलावा यह भी देखा जाता है की आपके पास पहले से सिंचाई के लिए साध उपलब्ध है या नहीं?
क्योंकि अगर नही है तो बैंक फिर आपकी जमीन को केवल वर्षा की खेती पर निर्भर रहने वाली खेती में मान लेता है. जिसकी वजह से आपकी 1 बीघा जमीन पर kisan credit card loan limit घटी हुई देखने को मिल सकती है. कुल मिलाकर ये 2 ही अहम् पहलु है जिन पर बैंक ज्यादा गौर करता है.
क्योंकि अगर आप फसल लागत से अधिक लोन चाहते हैं, तो बैंक आपकी 1 बीघा जमीन की वर्तमान बाजार कीमत या सरकारी दर (Circle Rate) का लगभग 50% से 75% तक आंकलन करके लोन सीमा तय कर सकता है.
KCC Loan Limit के लिए आवश्यक दस्तावेज-
अगर आप भी अपने लिए किसान क्रेडिट कार्ड बनवाने के बारें में सोच रहे है तो आपको जिन जरूरी दस्तावेजों को बैंक में जमा करवाना होगा उनके नाम इस प्रकार है:
- आधार कार्ड
- पासपोर्ट साइज़ फोटो
- पैन कार्ड
- जमीन के कागजात (खसरा, खतौनी, जमाबंदी / नकल)
- आपका बैंक खाता विवरण
- बिजली बिल
KCC Loan Limit कैसे बनाये?
वैसे तो दोस्तों आप इस ऋण के लिए kisan rin portal पर जाकर ऑनलाइन भी आवेदन कर सकते है. लेकिन हम सब जानते है की हमारे देश के किसान कहाँ तक पढ़े लिखे है? इसलिए हम आपको ऑफलाइन का तरीका ही बता रहे है. दोस्तों KCC का लाभ केवल फसल की खेती ही नहीं, बल्कि पशुपालन, डेयरी, मत्स्य पालन और अन्य कृषि से जुड़े सहायक कार्यों के लिए भी मिलता है इसलिए निम्नलिखित स्टेप्स को फॉलो करके आप भी अपने लिए किसान क्रेडिट कार्ड ऋण के लिए आवेदन आसानी से कर सकते है:
1. नजदीकी बैंक में जाए-
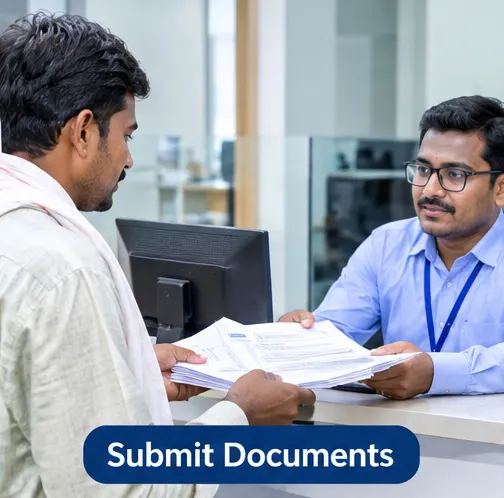
सबसे पहले अगर आपने अपने मन में KCC ऋण लेने की ठान ली है तो आप नजदीकी बैंक शाखा में जाइये. हालाँकि आपको बता दे की ये कोई जरूरी नही है की वो बैंक सरकारी है या प्राइवेट. क्योंकि दोनों प्रकार के बैंक ही आपको KCC ऋण प्रदान कर सकते है. इसलिए बैंक में जाकर KCC ऋण के लिए आवेदन फॉर्म लीजिए. और फिर इसको भरकर उपरोक्त बताये गये दस्तावेजों को भी एक फाइल बनाकर अटैच कर दीजिए.
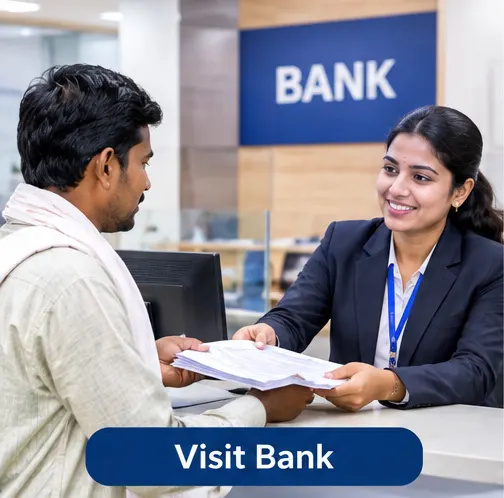
इसके बाद बैंक का अधिकारी आपके पैन कार्ड और आधार कार्ड के माध्यम से आपका पीछे का ऋण लिया गया भुगतान देखेगा. जहाँ अगर आपने सभी ऋणों को समय पर चुकता करवाया है तो आपको कोई मुश्किल नही होगी. इसके अलावा आपका कहीं पर ऋण बकाया चल रहा है या overdue हो रखा है तब आपको बैंक ऋण देने से इंकार भी कर सकता है. इसलिए जरूरी है की आप पहले ये सुनिश्चित कर ले कहीं पर आपका ऋण overdue ना हो रखा हो.
2. सर्च रिपोर्ट बनवाइए-
जब बैंक को सब कुछ सही-सही देखने को मिल जाता है तब जाकर बैंक आपको आपकी जमीन की सर्च रिपोर्ट बनवाने के लिए बोलता है. आपको बता दे की ये एक ऐसी रिपोर्ट होती है जिसे वकील के माध्यम से बनवाया जाता है. और इस रिपोर्ट में ये देखा जाता है की आपकी जमीन में फ़िलहाल कोई स्टे वगेरह तो नही है. क्योंकि अगर स्टे होता है तो आप खेती भी नही कर सकते है. तो फिर आप ऋण लेकर लोन की राशि कैसे चूका पायेंगे. इसलिए जमीन की सर्च रिपोर्ट बनवाना बहुत जरूरी है बैंक के लिए.
3. जमीन का सत्यापन-
अब आप सभी दस्तावेज बैंक में जमा करवा देते है तो 1-2 दिन बाद बैंक के अधिकारी का आपके पास कॉल आता है की वो आपकी जमीन को देखने के लिए आपके खेत में आ रहे है. और अधिकारी जमीन में आकर बोई गयी फसल और कुआँ है या नही इसके बारें में जानकारी लेते है. और फिर अंत में इसी बेस पर आपकी KCC Loan Limit तय कर दी जाती है.
4. ऋण स्वीकृति-
अंत में आपको आपकी तय लिमिट आपके सेविंग अकाउंट में ट्रान्सफर कर दी जाती है. हालाँकि इसमें भी कई लोग डाउट में रहते है की मेरी लिमिट तो उदाहरण के लिए 2 लाख की बनी थी लेकिन मेरे खाते में 1.5 लाख ही आए है. इसलिए आपको बता दे की ये लिमिट आपकी साल दर साल बढती रहती है. यानी की आपका ऋण 5 वर्षों के लिए बनाया जाता है. जहाँ पहले आपको 1.5 लाख मिलेंगे.
और फिर इसके बाद अगले वर्ष आपको 10% हिस्सा बढाकर दिया जाएगा. मतलब आपको इस बार 1.65 लाख रु. दिए जाएँगे. और ऐसे करके अंत में आपको 5 वर्ष होने तक पुरे 2 लाख रूपये तक का भुगतान कर दिया जाएगा. ये बैंक की एक रणनीति भी है क्योंकि उन्हें डर होता है की किसान कभी भी ऋण का ब्याज चुकाने में असमर्थ हो सकते है इसलिए लिमिट को धीरे-धीरे करके बढाया जाए. ताकि किसान को भी एकदम से ब्याज का बोझ न लग पाए.
और फिर जब 5 वर्ष ऋण के पुरे हो जाते है तब आपके ऋण को फिर से नया बना दिया जाता है. जहाँ आपकी जमीन की कीमत भी इस समय कुछ हद तक बढ़ जाती है. इसलिए आपकी कुल लिमिट में 20-30 हजार का इजाफा हो जाता है. और फिर ये सिलसिला ऐसे ही किसान के जीवन भर चलता रहता है.
KCC Loan Calculator-
यहाँ हम आपको kcc loan calculator के माध्यम से आपके द्वारा लिए गये ऋण के बारें में एक गणना करके बता रहे है जिसे समझकर आप भी इसे अपनी सहूलियत के हिसाब से लीजिए:
मान लीजिए आपने 100000 रु. का ऋण लिया है.
आपको ब्याज लगेगा – 7% प्रतिवर्ष
वर्ष का कुल ब्याज हुआ – 7000 रु.
लेकिन अगर आप इसे समय पर चूका देते है तो मार्च के महीने में आपको इसमें 3000 रु. की छुट भी देखने को मिलती है. जिसके बाद आपको कुल ब्याज देना हुआ केवल 4000 रुपये.
इसलिए किसान मित्रों किसान क्रेडिट कार्ड अन्नदाताओं के लिए एक बहुत ही अच्छी स्कीम है. अगर आपने इसको अभी तक नही लिया है जो आज ही अपने नजदीकी बैंक जाइए और इसके लिए आवेदन करें. और ध्यान रखें की जब आप KCC ऋण ले तो उस पर एक छोटा सा insurance भी ले क्योंकि आगे चलकर मान लो आपके साथ कोई अनहोनी घट जाती है तो आपके बच्चों पर इसका बोझ नही पड़ता है. और ऋण स्वत: insurance के माध्यम से जमा कर दिया जाता है.
उम्मीद है की इस लेख के माध्यम से हम आपको KCC Loan Limit और इससे जुड़े अन्य सवालों का जवाब देने में कामयाब हो पाए है. अगर फिर भी आपके मन में कोई और सवाल हो तो कृपा करके आप हमें कमेंट बॉक्स में पूछ सकते है. आपका Paisa Dost आपके हर सवाल का जवाब देने के लिए तैयार रहता है. जय जवान, जय किसान.
Super information
Thank you so much